
- Accueil
- Assurance des Professionnels de la Construction
- Assurance dommages ouvrage pour un chantier déjà commencé : quelles solutions ?
Assurance dommages ouvrage pour un chantier déjà commencé : quelles solutions ?
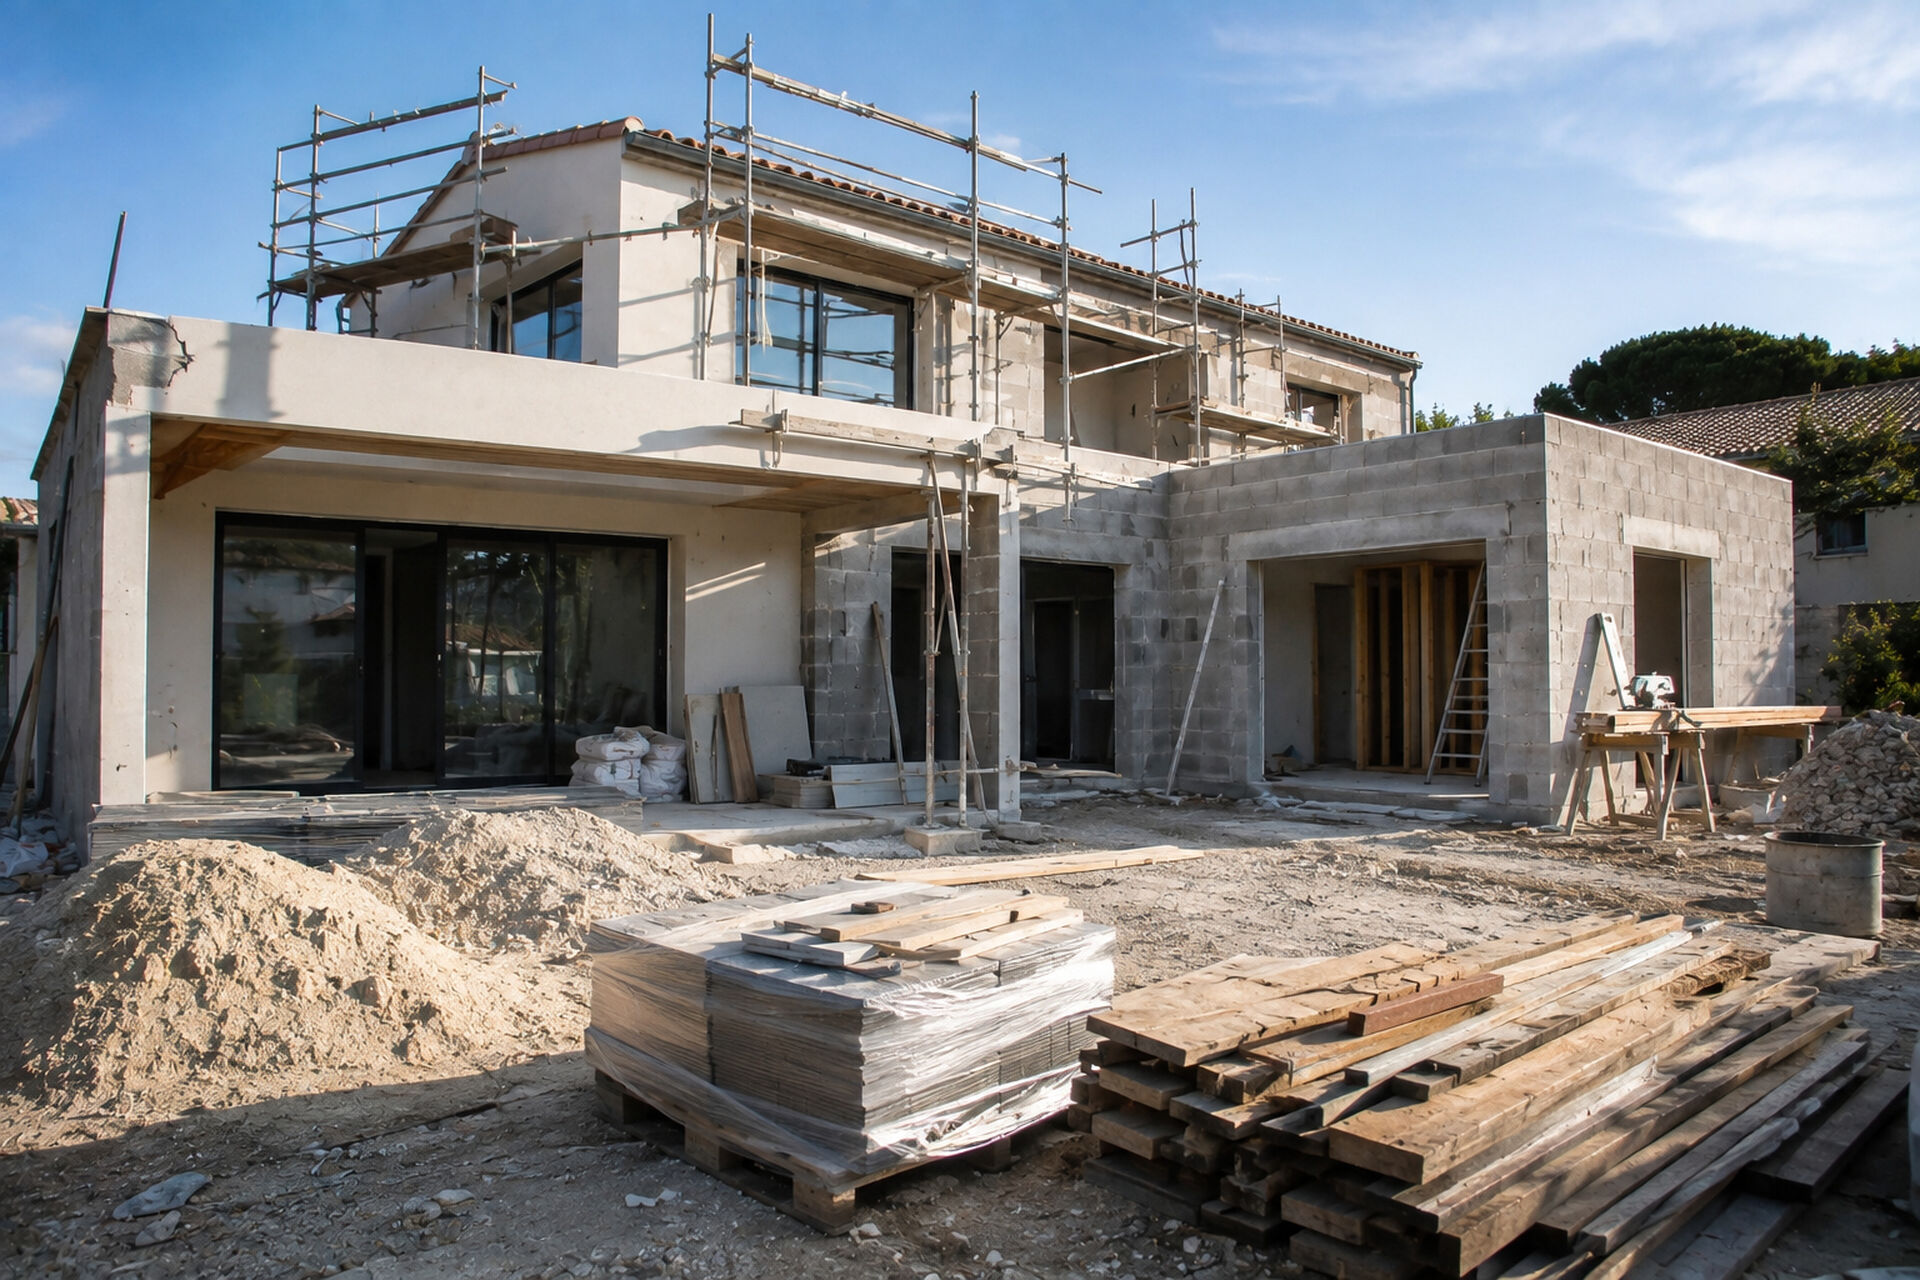
Le chantier a démarré et la dommages-ouvrage n'a pas été souscrite. La question qui vous amène ici tient en une phrase : est-il encore temps de régulariser ?
Dans la majorité des cas, oui. Une assurance dommages ouvrage pour un chantier déjà commencé reste accessible tant que l'ouvrage n'a pas été réceptionné. Elle se négocie dans des conditions moins favorables qu'une souscription dans les règles, et son obtention dépend beaucoup de la qualité du dossier présenté.
Chez Granier Assurances, nous recevons régulièrement ce type de demande. De la part de propriétaires qui découvrent l'obligation en pleine rénovation, de SCI bloquées par leur banque, d'investisseurs à qui le notaire vient de réclamer l'attestation. Voici ce qui reste possible, et ce que cela coûte réellement.
Chantier en cours sans assurance ? Appelez le 04 90 88 48 48 ou décrivez votre situation dans le formulaire. Premier diagnostic sous 48 heures, gratuit et sans engagement.
Peut-on souscrire une dommages-ouvrage quand les travaux ont commencé ?
L'article L.242-1 du Code des assurances ne laisse pas de place à l'interprétation : la garantie se souscrit avant l'ouverture du chantier. Passé ce cap, le maître d'ouvrage est hors cadre. Pour une personne morale, SCI ou société d'investissement, le défaut d'assurance est même un délit. Autant le savoir dès maintenant, parce que cela mesure l'urgence sans devoir paniquer pour autant.
La variable qui décide de tout, c'est la réception des travaux. Tant qu'elle n'a pas été prononcée, plusieurs compagnies acceptent d'examiner le dossier. Une fois la réception actée, le marché se referme presque entièrement. Et entre les deux, chaque semaine de travaux supplémentaire renchérit la souscription tout en réduisant le nombre d'assureurs disposés à suivre.
Assurer un chantier en cours, non réceptionné
C'est le cas le plus courant, et le plus jouable. L'assureur mandate un expert qui constate l'état d'avancement du chantier et relève les désordres éventuellement apparus. Cette visite fixe la frontière du contrat : ce qui est déjà construit au jour de l'expertise sort du champ, ce qui reste à réaliser est couvert dans le cadre normal de la garantie.
La prime, elle, se calcule sur le risque résiduel. Elle n'est pas proportionnelle à la durée totale de la garantie, ce qui surprend beaucoup de maîtres d'ouvrage au moment du devis.
Couvrir un chantier terminé et réceptionné
La situation change de nature. Quelques compagnies proposent encore une couverture pour la période restante, dans la limite des dix ans suivant l'achèvement, mais ces offres visent surtout les particuliers. Pour une SCI ou un investisseur professionnel, les refus sont majoritaires. Un dossier très solide peut néanmoins faire basculer la décision, nous y revenons plus bas.
Quelles solutions d'assurance dommages ouvrage pour un chantier déjà commencé ?
Il n'existe pas une solution unique mais quatre stratégies, à choisir selon l'avancement du chantier et vos échéances.
| Solution | Principe | Ce qu'elle couvre vraiment | Quand la retenir |
| Souscription tardive avec expertise préalable | Un expert fige l'état du chantier, l'assureur couvre ensuite le risque restant | Les désordres futurs uniquement, tout ce qui précède l'expertise restant exclu | Le réflexe par défaut tant que le chantier n'est pas réceptionné |
| Régularisation partielle à garanties réduites | Couverture limitée aux désordres futurs, travaux déjà réalisés explicitement exclus | Moins protectrice qu'une DO complète, mais très préférable à l'absence de contrat | Quand le chantier est déjà bien avancé ou que des assureurs ont refusé |
| DO « post-travaux » | Formules valables dans les dix ans suivant l'achèvement | Conditions strictes : étude de sol, contrôle technique, devis signés, attestations décennales | Chantiers terminés, offres surtout ouvertes aux particuliers |
| Attente de la réception, puis souscription immédiate | Souscription dès la livraison pour la période restante | Uniquement les sinistres postérieurs à la souscription | En dernier recours, chantier presque fini et sans désordre constaté |
Deux précisions changent la lecture de ce tableau. La frontière du contrat est toujours la même, quelle que soit l'option : les désordres apparus avant la souscription restent à votre charge. Et la qualité du dossier pèse directement sur le nombre d'exclusions que l'assureur acceptera de limiter.
Votre situation, votre réflexe
| Ce que vous vivez | Ce qu'il faut faire |
| « Le notaire ou la banque réclame l'attestation dans les prochaines semaines » | Souscription tardive avec expertise, sur un dossier complet car les délais comptent |
| « Le chantier vient de démarrer, je découvre l'obligation seulement maintenant » | Vous êtes dans la meilleure fenêtre : régularisez avant que les travaux n'avancent |
| « Le chantier est bien avancé et des assureurs m'ont déjà refusé » | Régularisation partielle, ou ciblage des compagnies qui acceptent ces dossiers |
| « Les travaux sont finis et réceptionnés » | DO post-travaux si vous êtes particulier, étude au cas par cas pour une société |
Dans le doute, un avis pris avant d'engager les démarches évite de brûler des refus inutilement. Chaque présentation de dossier laisse des traces chez les compagnies.
Le dossier qui fait accepter votre régularisation
Une compagnie qui reçoit une demande tardive cherche à se convaincre que le risque est maîtrisé. Le dossier joue ce rôle. Les pièces attendues :
- devis signés ou marchés de travaux avec les entreprises intervenantes ;
- attestations d'assurance décennale de chacune, vérifiées sur l'étendue des activités réellement couvertes ;
- plans du projet et autorisation d'urbanisme (permis de construire ou déclaration préalable) ;
- déclaration d'ouverture de chantier (DOC) ;
- études techniques disponibles, étude de sol en tête ;
- attestations de conformité électricité, gaz ou assainissement le cas échéant.
L'expertise préalable complète ce dossier. Sa conclusion trace la ligne de partage du contrat : couvert en aval de la visite, exclu en amont.
Un détail fait échouer plus de dossiers que tous les autres. C'est l'attestation décennale d'une entreprise qui ne couvre pas précisément les travaux qu'elle a réalisés. Nous la vérifions ligne par ligne avant toute présentation, parce qu'un dossier cohérent arrive sur le bureau de l'assureur avec une toute autre crédibilité.
Combien ça coûte une DO, et combien de temps ça prend
La majoration de prime pour une souscription après début des travaux se situe entre 20 % et plus de 100 % selon l'avancement et la nature des travaux. Pour la situer, une DO classique coûte généralement entre 0,5 % et 2 % du montant des travaux, et la majoration s'applique sur cette base. S'ajoutent les exclusions (désordres déjà apparus, travaux antérieurs à l'expertise), qui laissent des zones définitivement à votre charge.
Le délai dépend surtout du dossier. Quelques semaines quand il est complet, davantage dès qu'il manque des pièces, sans garantie d'acceptation pour autant.
Reste le volet pénal, que la régularisation n'efface pas. Pour une personne morale, l'article L. 243-3 du Code des assurances prévoit six mois d'emprisonnement et 75 000 € d'amende. Souscrire tardivement met fin à la situation de défaut, elle ne rétroagit pas sur les mois écoulés sans couverture. Si le bien doit être vendu dans les dix ans, l'acte notarié mentionnera l'absence de DO au démarrage des travaux. L'acquéreur et son notaire liront cette mention, autant l'avoir anticipée.
Ce que Granier Assurances fait pour vous
Les compagnies qui acceptent les souscriptions tardives sont rares, et leurs critères varient d'une compagnie à l'autre sans logique apparente. Démarcher au hasard revient à accumuler des refus qui pèseront ensuite sur le dossier.
Notre façon de travailler, en pratique :
- Nous diagnostiquons votre situation sous 48 heures : avancement réel, travaux déjà exécutés, échéances qui pèsent sur l'opération.
- Nous ciblons directement les compagnies qui acceptent encore ce type de dossier. C'est notre principal atout, nous savons qui dit oui et à quelles conditions.
- Nous montons le dossier avec vous, attestations décennales vérifiées comprises.
- Nous négocions la majoration et l'étendue des exclusions, là où se joue la différence entre un contrat utile et une couverture de façade.
- Nous restons présents après la souscription, y compris face à l'expert de la compagnie si un sinistre survient.
Notre cabinet n'est attaché à aucune compagnie d'assurance. Nous analysons le marché, nous lisons les conditions générales avant de vous faire signer quoi que ce soit, et nous négocions les tarifs au regard du risque réel de votre chantier.
Décrivez-nous votre chantier, avec l'état d'avancement, les entreprises présentes et le descriptif des travaux. Nous montons régulièrement des dossiers d'assurance dommages ouvrage pour un chantier déjà commencé. Nous vous répondrons avec un avis clair : régularisation possible ou non, et par quelle voie. L'étude est gratuite.
L'essentiel pour arriver à souscrire une DO tardivement
- Une assurance dommages ouvrage pour un chantier déjà commencé reste accessible tant que la réception n'a pas été prononcée.
- La prime est majorée de 20 % à plus de 100 % selon les cas, et les désordres apparus avant la souscription restent exclus.
- Pour une personne morale, le défaut d'assurance au démarrage est un délit ; la régularisation y met fin sans effacer le passé.
- Le dossier (attestations décennales, études techniques, DOC) pèse autant que la négociation sur l'acceptation.
Un chantier qui avance sans garantie ne se régularise pas tout seul. Une assurance dommages ouvrage après début des travaux s'obtient avec un dossier bien monté, présenté à la bonne compagnie au bon moment. Nous pouvons en faire l'étude dès cette semaine.
